<信報>三招提防高息基金「搣本」陷阱
香港人對「收息」有一種近乎狂熱的執着。除了愛做高息定期及買高息股外,近年亦有不少人愛買派息基金,特別是一些標榜月月派息、年化派息率達8%至10%的產品,更是令人趨之若鶩。然而,筆者在之前的專欄文章亦有講解過,這些高息基金背後或隱藏着「搣本派息」的陷阱,隨時令投資者陷入「愈派息,本金愈縮水」的困境,最終出現回報不似預期,甚至賺息蝕價的情況。
純收益派息產品 可免本金縮水
近日有客戶詢問筆者,有沒有派息基金是純粹靠收益派息,而不會侵蝕資本的呢?坊間確有一些大型基金公司推出「純收益派息」的基金類別。這類基金的運作就是「賺幾多,派幾多」。基金經理只會利用底層資產所產生的可分配淨收益,如債券票息、股票股息及扣除營運費用後的淨投資收益來派息,若派息後有剩餘資金,便會留在基金內繼續滾存。
這類基金雖然不「搣本」,但由於派息完全取決於市場當期的真實收益,在經濟環境轉差、債息回落或企業削減股息時,派息便會跟隨大幅縮水,表現較為浮動。另一方面,為了盡量維持派息穩定,這類基金的投資策略往往偏向保守,或導致整體派息率普遍低於市面上的高息基金。對於依賴「固定高息」應付日常開支的退休人士而言,難免會構成預算上的不確定性,甚至出現現金流不足的問題。
另一邊廂,容許「搣本」的派息基金,則允許從投資者的本金或已實現資本收益(在法規上均被視為從「資本」或「實質上從資本」中分派)中,撥出資金來「補貼」派息。市面上許多標榜超高息的派息基金正屬此類。事實上,許多標榜8厘至10厘高息的股票型基金,底層往往是透過「備兌認購期權」(Covered Call)策略賺取期權金來推高派息;這類策略在跌市時難以抵消股價跌幅,牛市時又會鎖死資產增值空間。
試想,一隻基金若要派出8厘至10厘高息,意味着扣除管理費後,其底層資產必須賺取超過10%的實際回報。在大牛市或許不成問題,但一旦遇上跌市,或者基金經理投資失利、無法產生足夠回報時,為了維持具競爭力的目標派息率及迎合市場對穩定現金流的預期,基金便只能從本金中「抽水」派息。
如果基金表現長期不濟,不斷搣本會令基金的淨資產值(NAV)持續萎縮。當用作投資的本金變少,未來創造收益的能力自然大打折扣。在這個惡性循環下,若基金採取固定百分比派息,投資者實際收到的派息金額會隨本金變小而縮水;若基金採取固定金額派息,NAV下跌更會令名義派息率被動飆高,營造高息假象,使本金失血的情況進一步惡化。
含息總回報長期負值極危險
所謂針無兩頭利,究竟該選「搣本」還是「純收益」的派息基金?歸根究柢,還是要看自身的理財需要。
若閣下重視保本與資產穩定增值,不介意派息較低且具浮動性,自然首選「不搣本」類別。但若然閣下極度看重每月的現金流,適度接受「搣本」的派息基金亦無不可,惟必須避開那些派息率遠超合理收益水平的高息陷阱。
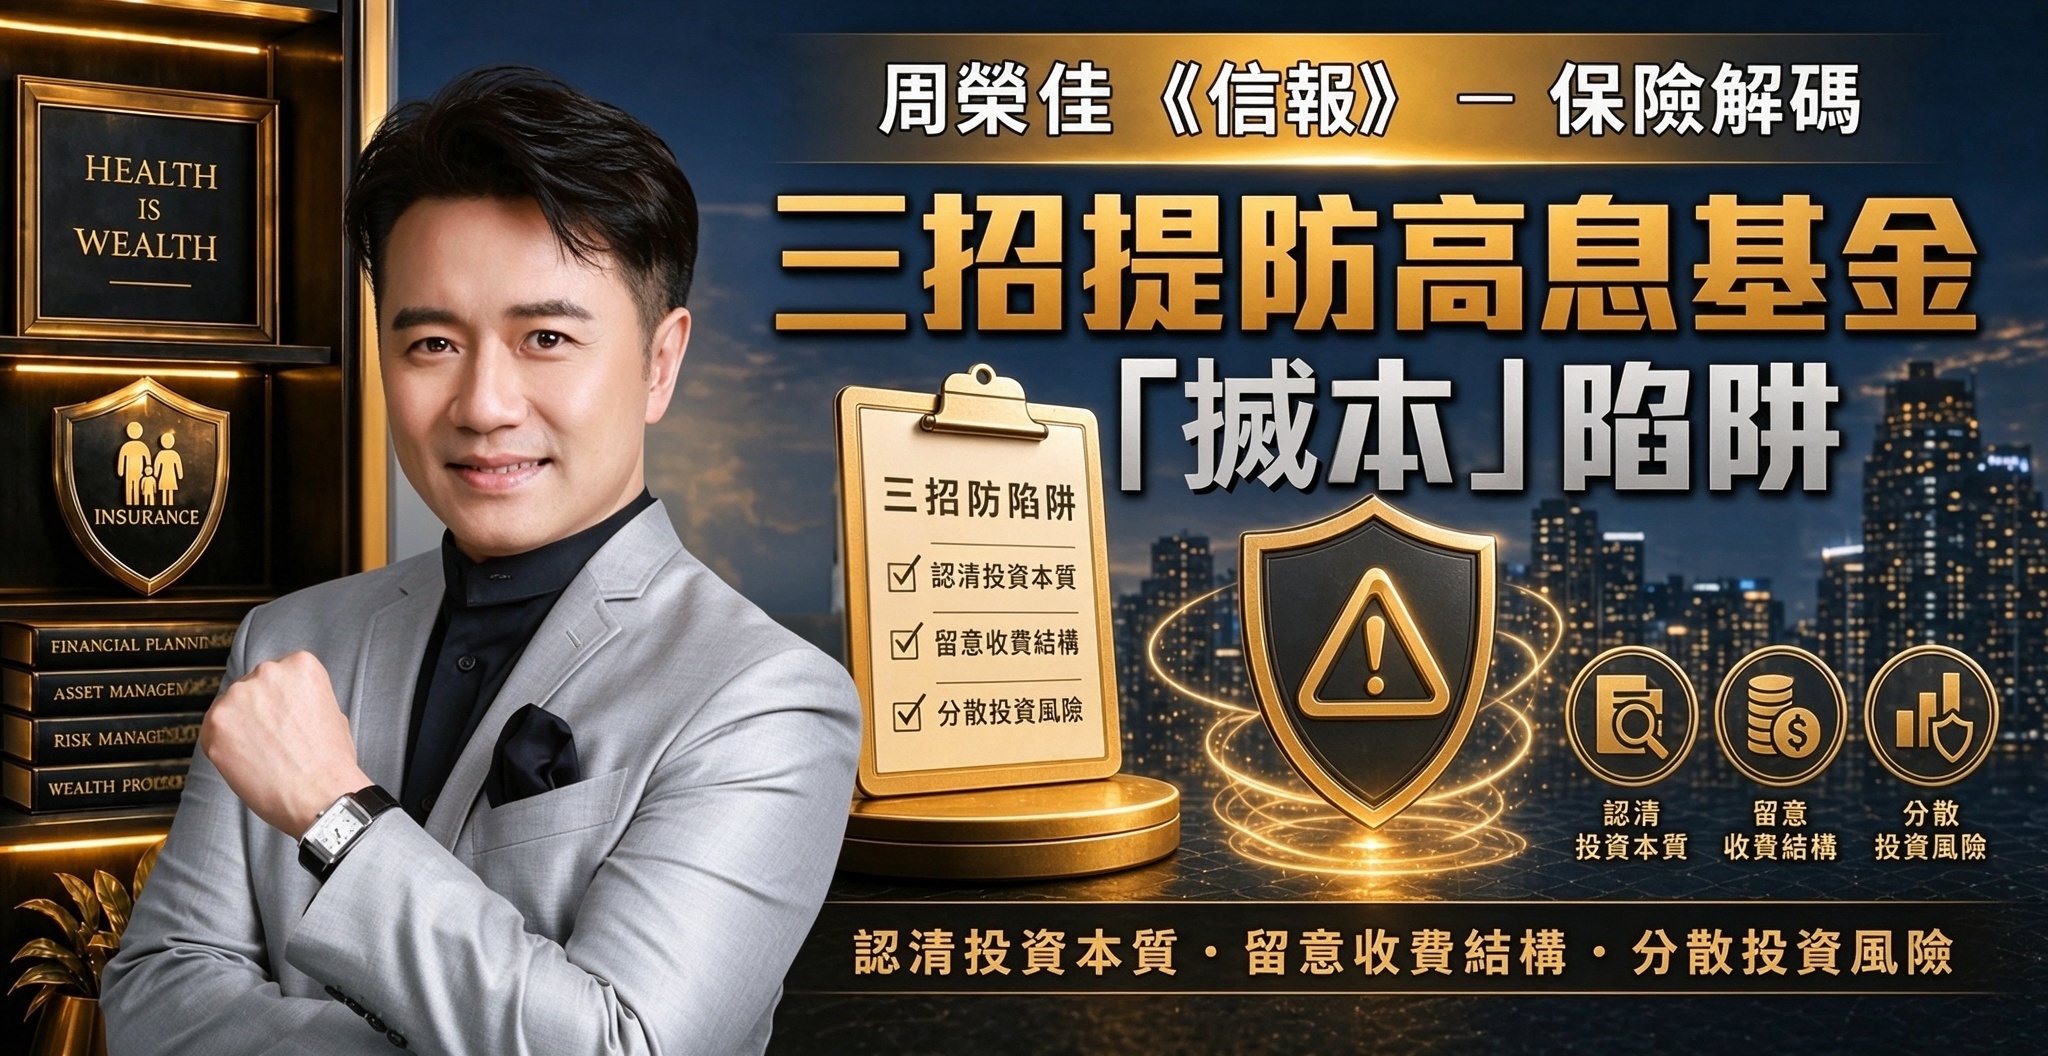
要在實戰中避開地雷,大家可參考以下3個挑選貼士:
一、查閱「配息組成表」:基金公司有責任披露派息來源。投資者應查閱過去12個月的數據,對比派息中有多少比例來自「可分配淨收益」,有多少來自「資本」。偶爾動用本金派息尚可接受,但若發現資本佔比長期高企,便要提高警覺。
二、觀察NAV長期走勢:NAV反映了底層資產的真實價值。如果NAV呈現持續下跌趨勢,便要慎防基金正在嚴重搣本,賺息蝕價之餘,也要提防未來的派息金額隨時愈來愈少。
三、對比含息總回報:若然含息總回報長期為負數,代表即使把收到的超高利息全部算進回報,整體投資依然處於虧損狀態。這類產品,絕對不宜作為長期的收息工具。
天下間沒有「保證極高息又絕對不蝕本」的免費午餐。理財的本質,就是在風險與回報之間取得平衡,以達到自身的財務目標。
在投資派息基金前,請緊記審視其總回報與派息來源,懂得分辨「真收益」與「假派息」,才是長贏的理財王道。
作者周榮佳(Wave)從事保險業廿多年,擁有15個專業資格的11本暢銷書作家。現職某大保險公司高級資深區域總監。
本文/視頻僅代表作者個人觀點
(原文刊登於2026年10月31日 信報 <保險解碼> — 《三招提防高息基金「搣本」陷阱》)